
Annonce – sponsoreret indhold.
Når du overtager en indretnings- eller livsstilsbutik, er den vigtigste enkeltopgave på overtagelsesdagen en uafhængig opgørelse af varelager: en optælling og værdiansættelse af alt det, der står på hylder, i baglokalet og i eventuelle eksterne lagre. Opgørelsen afgør, hvad du betaler for varerne, og den fastlægger, hvad der var i butikken, da du overtog den. Springer du den over, risikerer du at betale fuld pris for varer, der er ukurante, beskadigede eller slet ikke tilhører sælger. Her får du processen i den rækkefølge, du skal handle i.
- Lageret er ofte en af de største poster i prisen på en boligbutik, og værdien kan være langt lavere end bogført.
- Få en uafhængig part til at tælle og vurdere, så hverken sælger eller køber sidder med både pennen og facit.
- Vurder hver vare på tilstand, kurans og sæsonrelevans, og find ud af, hvilke varer der er kommissionsvarer eller allerede betalt af kunder.
- Lav aftalen om opgørelsesmetode og prisfastsættelse skriftligt, før overtagelsesdagen.
Hvorfor opgørelse af varelager skal være på plads, før du får nøglerne
Mange førstegangskøbere bruger energien på omsætning, husleje, beliggenhed og navnet over døren. Varelageret opfattes som noget, der bare “følger med”. Men i en butik med møbler, lamper, tekstiler og boligaccessories binder lageret mange penge, og det er den post, hvor der er størst forskel på bogført værdi og reel værdi.
Den mest kritiske handling på overtagelsesdagen er at få lageret talt op og vurderet, og det bør gøres ved en opgørelse af varelager foretaget af en uafhængig part frem for af sælger og køber alene. Sælger har naturligt en interesse i en høj værdi, og køber har interesse i en lav. Når begge deltager uden en neutral tredjepart, ender optællingen ofte som en forhandling frem for en faktuel opgørelse. En uvildig vurderingsperson har ingen økonomisk interesse i udfaldet og kan dokumentere sine vurderinger, så de kan stå i en senere diskussion.
Der er også en regnskabsmæssig logik bag. Varelager værdiansættes normalt til kostpris, men skal nedskrives, hvis varerne ikke kan sælges til en pris, der dækker kostprisen. Det princip kender din revisor fra årsregnskabsloven. En vare, der er købt hjem til en bestemt pris, er altså ikke automatisk værd den pris, når den ligger ubrugt i et baglokale.
Konsekvenserne af at springe trinnet over er både økonomiske og juridiske. Du kan have betalt for varer, der skal nedskrives. Du kan komme til at hæfte for varer, du aldrig fik. Og uenigheder om lagerets stand eller størrelse efter overtagelsen er svære at løse, hvis ingen kan dokumentere, hvad der var der på dagen. Aftalegrundlaget bør du altid gennemgå med en advokat og en revisor, og Skattestyrelsen har information om de skatte- og momsmæssige forhold ved overdragelse af virksomhed.
Hvad består et typisk lager i en indretnings- og livsstilsbutik af?
En boligbutiks lager er usædvanligt blandet. Det gør vurderingen mere kompleks end i mange andre brancher, fordi varerne har vidt forskellig omsætningshastighed, ømfindtlighed og værdi. Typisk skal du forvente disse kategorier:
- Møbler og store enheder: borde, stole, hylder, sofaer og lænestole. De fylder meget, er dyre at lagre og kan have transportskader eller slid fra udstilling.
- Belysning: loftslamper, bordlamper og pærer. Her er det vigtigt at se efter manglende dele, skader på ledninger og om elektriske produkter er korrekt mærkede.
- Tekstiler: puder, plaider, gardiner, sengetøj og tæpper. De er følsomme over for fugt, lugt, sollys og støv.
- Keramik, glas og porcelæn: sårbare varer, hvor skår og revner ofte først opdages, når kassen åbnes.
- Dekoration og accessories: vaser, billedrammer, plakater, duftlys, kunstige planter og små gaveartikler. Det er ofte her, de ældste og langsomst sælgende varer ligger.
- Sæsonvarer: julepynt, påskeartikler, havemøbler og udendørs tekstiler.
- Udstillingsmodeller: varer, der har været brugt i butikken og ikke kan sælges som nye.
Varer, der ikke er sælgers at sælge videre
Ikke alt på hylderne tilhører nødvendigvis butikken. Tre grupper kræver særlig opmærksomhed:
- Kommissions- og konsignationsvarer fra små designere eller leverandører, hvor ejerskabet først overgår ved salg.
- Kundebestilte varer, hvor kunden har forudbetalt eller givet et depositum.
- Returvarer og reklamationsvarer, som er afventende eller tilhører en leverandør.
Disse varer skal skilles fra det lager, du betaler for. Derudover bør du få overblik over udestående gavekort og tilgodebeviser, fordi de er en forpligtelse, du som ny ejer kan blive mødt med fra første dag.
Sådan vurderer du varernes tilstand, kurans og sæsonrelevans
En professionel vurdering handler ikke kun om at tælle. Hver varegruppe skal bedømmes ud fra tre spørgsmål: Er varen i sælgbar stand? Kan den realistisk sælges inden for en rimelig tid? Og passer den til den kommende sæson?
Tilstand: kan varen sælges som ny?
Kig efter synlige og skjulte fejl. Ridser og stød på møbler, solblegede tekstiler, fugtpletter på papemballage, lugt i puder og tæpper, revner i keramik, rustne beslag og beskadigede lampeledninger er typiske fund. Åbn et udvalg af kasser, også dem der ligger bagerst. Original emballage er ofte afgørende for, om en vare kan sælges som ny, så mangler den, skal det tælle med i vurderingen.
Kurans: sælger varen overhovedet?
Kurans betegner, hvor let en vare kan afsættes. Ukurante varer er varer, der ikke sælger, fordi de er forældede, udgåede eller ude af smag. I indretningsbranchen skifter stilretninger, farver og materialer hurtigt. Det, der var en bestseller for få sæsoner siden, kan i dag kræve markant rabat. Spørg derfor til varernes alder, indkøbsdato og seneste salg. Et lagersystem, der kan vise, hvornår en vare sidst blev solgt, er en stor hjælp, men tallene skal stemme med virkeligheden på hylderne.
Sæsonrelevans og 2026-markedet
I en boligbutik er timingen afgørende. Julevarer overtaget i foråret skal lagres i månedsvis, før de kan sælges, og det binder kapital. Havemøbler overtaget sent på sæsonen har samme problem. Tag derfor stilling til, hvornår overtagelsen sker i forhold til årets salgsrytme, og hvor stor en del af lageret der er sæsonbundet.
Tænk også på, hvordan kunderne køber i dag. Mange sammenligner priser online, før de træder ind i butikken. Varer, der er nemme at prissammenligne, har sjældent samme fortjeneste som unikke eller eksklusive produkter. Det bør indgå i din vurdering af, hvad en vare reelt er værd for dig som ny ejer.
Webshop og eksternt lager
Har butikken en webshop, skal webshoplagret tælles med og afstemmes mod det fysiske lager. Varer kan stå som “på lager” i systemet uden at være det i virkeligheden, og omvendt. Husk også eventuelle eksterne lagre, containere og varer i transit, som sælger allerede har betalt for.
Overtagelsesdagen trin for trin
En velforberedt overtagelsesdag følger en fast rækkefølge. Her er en praktisk fremgangsmåde:
- Aftal metode og tidspunkt på forhånd. Beslut skriftligt, hvem der udfører opgørelsen, hvilken værdiansættelsesmetode der bruges, og hvornår den foregår. Butikken bør være lukket for salg under optællingen, så lageret ikke ændrer sig undervejs.
- Afgræns lageret. Skriv ned, hvilke lokationer der er omfattet: butiksgulv, baglager, kælder, eksternt lager og webshoplager.
- Udskil varer, der ikke tilhører sælger. Kommissionsvarer, kundebestillinger og returvarer registreres separat.
- Tæl og registrer. Optællingen foretages systematisk, hylde for hylde og kategori for kategori, gerne to og to, så en tæller og en noterer.
- Vurdér tilstand og kurans. Den uafhængige part bedømmer hver varegruppe og noterer, hvilke varer der skal nedskrives eller kasseres.
- Afstem med lagersystem og bogføring. Afvigelser mellem system og fysisk lager skal forklares, før beløbet fastlægges.
- Beregn værdien. Udregn lagerværdien ud fra de aftalte principper, og få den dokumenteret i en rapport.
- Gennemgå forpligtelser. Gavekort, tilgodebeviser, igangværende reklamationer og kundeordrer noteres, så det er klart, hvem der hæfter for hvad.
- Underskriv og overdrag. Først når begge parter har godkendt opgørelsen, skifter nøglerne hænder, og betalingen for lageret gennemføres.
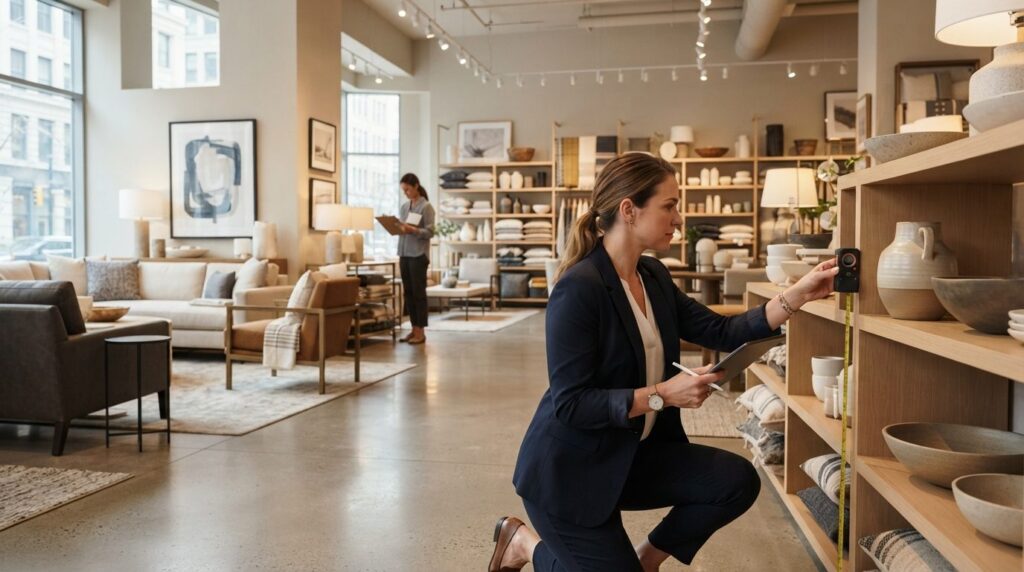
De hyppigste fejl hos førstegangskøbere i boligbranchen
Mange af de samme fejl går igen, når nye ejere overtager en indretningsforretning:
- At stole på sælgers lagerliste. En liste fra regnskabssystemet er ikke det samme som en fysisk optælling. Svind, skader og fejlregistreringer kommer først frem, når man tæller.
- At lade følelser styre. Når du er forelsket i butikkens stil, er det let at overse, at halvdelen af varerne er blevet langsomtsælgende.
- At glemme kommissionsvarer og forudbetalinger. Du risikerer at betale for varer, der aldrig var sælgers, eller at stå med kunder, der har betalt for noget, du ikke kan levere.
- At overse reklamationsansvaret. Forbrugere har efter købeloven en toårig reklamationsret, og det er vigtigt at aftale, hvordan krav vedrørende tidligere solgte varer håndteres.
- At vælge forkert overtagelsestidspunkt. Overtager du midt i en sæsonvending, kan du sidde med et lager, der er svært at omsætte.
- At lade metoden være uklar. Hvis ingen har aftalt, om varer værdiansættes til kostpris, nedskrevet værdi eller forventet salgspris, er uenighed næsten givet.
- At lade sælger og køber stå for det hele alene. Uden en neutral part bliver opgørelsen let til en forhandling, og dokumentationen bliver tynd, hvis der senere opstår en tvist.
Tjekliste til overtagelsesdagen
Tag listen med, og afkryds punkterne, før du underskriver noget:
- Skriftlig aftale om, hvem der udfører opgørelsen, og hvilken værdiansættelsesmetode der gælder.
- Butikken er lukket for salg under optællingen.
- Alle lagerlokationer er listet, herunder baglager, eksternt lager og webshoplager.
- Kommissionsvarer, kundebestillinger og returvarer er udskilt.
- Stikprøver er taget i lukkede kasser, ikke kun på det synlige butiksgulv.
- Tilstand og kurans er vurderet for hver varegruppe, og nedskrivninger er noteret.
- Elektriske varer og belysning er kontrolleret for skader og mangler.
- Sæsonvarer er identificeret og vurderet i forhold til overtagelsestidspunktet.
- Lagersystem og fysisk beholdning er afstemt.
- Gavekort, tilgodebeviser og åbne reklamationer er opgjort.
- Opgørelsen er dokumenteret skriftligt og underskrevet af begge parter.
- Overdragelsesaftalen er gennemgået af advokat og revisor.
Hvornår professionel hjælp er en nødvendighed
Du kan godt selv tælle et mindre lager med ensartede varer. Men i flere situationer er uafhængig faglig bistand ikke bare en fordel, men en nødvendighed:
- Lageret er stort, bredt sammensat eller spredt over flere lokationer.
- Lagerværdien udgør en betydelig del af købsprisen.
- Du og sælger er uenige om værdien eller metoden.
- Butikken har både fysisk lager og webshop.
- Du finansierer købet med lån, og banken eller andre parter skal kunne se en troværdig værdiansættelse.
- Der er mange kommissionsvarer, forudbetalinger eller gavekort.
En uvildig værdiansætter kan dokumentere sine vurderinger, så de kan bruges af revisor, bank og advokat. Det er den største forskel på en professionel opgørelse og en hurtig optælling. Kombinér den med rådgivning fra en revisor og en advokat, så både lager, aftalegrundlag og skattemæssige forhold hænger sammen. Erhvervsstyrelsen og Skattestyrelsen har desuden generel information til dig, der starter eller overtager virksomhed.
Ofte stillede spørgsmål
Hvem skal betale for opgørelsen af varelageret?
Det er en del af forhandlingen. Ofte deles udgiften mellem køber og sælger, fordi begge har gavn af en neutral og dokumenteret opgørelse. Det vigtigste er, at fordelingen står i overdragelsesaftalen, før arbejdet går i gang.
Hvordan værdiansættes varelageret normalt?
Udgangspunktet er typisk kostprisen, men varer, der ikke kan sælges til en pris, der dækker den, nedskrives. Hvilken metode I vælger, skal aftales skriftligt. Få din revisor til at rådgive om, hvad der passer til netop jeres handel.
Kan jeg nøjes med sælgers lagerliste?
Nej, en lagerliste viser kun, hvad systemet tror, der er på lager. Den fortæller intet om varernes tilstand, om de er ukurante, eller om de tilhører andre. En fysisk optælling og vurdering er nødvendig for at få et pålideligt billede.
Hvad sker der, hvis jeg opdager fejl efter overtagelsen?
Det afhænger af, hvad der er aftalt i overdragelsesaftalen, og hvilken dokumentation I har. Uden en underskrevet opgørelse er det svært at bevise, hvad lageret bestod af på overtagelsesdagen. Søg juridisk rådgivning hos en advokat, hvis du står i den situation.