
Annonce – sponsoreret indhold.
At sammenligne boliger før køb er forskellen mellem et gennemtænkt valg og en dyr mavefornemmelse. Når du har set tre, fire eller fem boliger på kort tid, flyder indtrykkene sammen: Var det huset med de nye vinduer, der havde fugt i kælderen, eller var det rækkehuset? Hvilken bolig havde den høje fællesudgift — og hvad dækkede den egentlig? Uden en systematisk tilgang risikerer du at byde på den bolig, der føltes bedst i øjeblikket, frem for den der faktisk passer til din økonomi og livssituation. Denne tjekliste giver dig de fem konkrete sammenligningspunkter, der adskiller det rationelle valg fra det tilfældige.
- Sammenlign altid pris pr. kvadratmeter — ikke den samlede udbudspris alene
- Den opgivne ejerudgift er sjældent den reelle månedlige udgift
- Tilstandsrapportens K3-bemærkninger kan koste dig hundredtusinder efter overtagelse
- Brug samme skala på alle boliger, så du ikke sammenligner æbler med pærer
Hvorfor struktur slår mavefornemmelse, når du sammenligner boliger
De fleste boligkøbere baserer deres valg på en blanding af følelser, førsteindtryk og en vag fornemmelse af, om prisen “virker rimelig”. Problemet er, at hjernen ikke er designet til at holde styr på komplekse sammenligninger med mange variable. Efter tre fremvisninger på en weekend begynder detaljerne at blande sig sammen.
Typiske fejl, når du sammenligner uden system:
- Recency bias: Den sidst besigtigede bolig huskes bedst og overvurderes
- Halo-effekt: Et flot køkken overskygger en problematisk tilstandsrapport
- Anker-effekt: Den første bolig du så sætter standarden, uanset om den var repræsentativ
- Falsk præcision: Du sammenligner udbudspriser direkte uden at korrigere for størrelse eller stand
Løsningen er at arbejde med faste kriterier og vurdere alle boliger på samme skala. Du kan sammenlign boliger før køb med et værktøj, der sætter dem side om side på samme parametre — pris, teknisk stand, reelle udgifter og dokumentation. Det fjerner gætværket og giver dig et faktuelt grundlag at forhandle ud fra.
1. Pris pr. kvadratmeter og beliggenhed
Udbudsprisen alene siger meget lidt. En bolig til 2,5 millioner kroner kan være dyr eller billig afhængigt af størrelse, beliggenhed og stand. Start med at beregne kvadratmeterprisen for hver bolig, så du har et sammenligneligt tal.
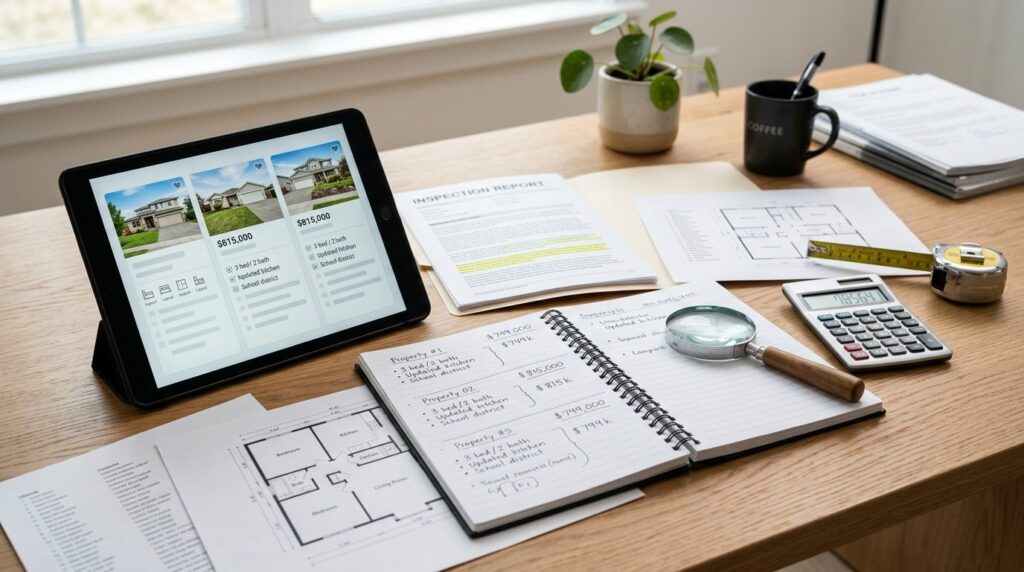
Sådan beregner du: Udbudspris ÷ boligareal i m² = pris pr. m²
Når du har kvadratmeterprisen, skal du justere for beliggenhed. To boliger i samme by kan have vidt forskellige kvadratmeterpriser, fordi den ene ligger ud til en befærdet vej, mens den anden har udsigt og rolige omgivelser. Overvej:
- Afstand til offentlig transport, skoler og indkøb
- Støjniveau fra veje, jernbaner eller erhverv
- Kvarterets udvikling — er området på vej op eller ned?
- Grundens størrelse og orientering (sol/skygge)
Du kan finde gennemsnitlige kvadratmeterpriser for området via Boligsiden eller din banks boligværktøj. Ligger boligen markant over eller under gennemsnittet, skal du finde ud af hvorfor.
2. Tilstandsrapportens vigtigste punkter
Tilstandsrapporten er dit vigtigste dokument, når du vurderer en boligs tekniske stand. Den udarbejdes af en beskikket bygningssagkyndig og kategoriserer skader fra K0 (ingen bemærkninger) til K3 (kritiske skader).
Fokusér på disse områder:
- Tag og tagkonstruktion: Fugt, utætheder og nedbrudte materialer er dyre at udbedre
- Fundament og kælder: Fugtproblemer her kan være tilbagevendende og svære at løse permanent
- Vådrum: Badeværelse og bryggers med ældre installationer udgør en risiko
- El-installation: Elrapporten viser, om tavlen er tidssvarende, og om der er sikkerhedsmangler
En bolig med mange K2- og K3-bemærkninger er ikke nødvendigvis et dårligt køb — men du skal vide, hvad udbedringerne koster, og forhandle derefter. Som eksempel fra en analyse af en villa: otte røde skader i tagkonstruktionen, sikkerhedsrisiko ved altan og en el-tavle, hvor fejlstrømsafbryderen ikke koblede ud. Den slags fund ændrer forhandlingsgrundlaget markant.
3. Reelle månedlige udgifter
Den ejerudgift, mægleren opgiver i annoncen, er næsten aldrig det beløb, du faktisk kommer til at betale hver måned. Opgørelsen medtager typisk kun ejendomsskat og eventuel fællesudgift — ikke varme, vand, el, forsikring eller vedligeholdelse.
| Udgiftspost | Typisk medtaget i annonce | Skal du selv beregne |
|---|---|---|
| Ejendomsskat | Ja | Nej |
| Grundejerforeningskontingent | Ofte | Tjek beløb og hvad det dækker |
| Fællesudgift (ejerforening) | Ja | Tjek hvad der er inkluderet |
| Varme | Sjældent | Ja — brug energimærke som indikator |
| El | Nej | Ja |
| Vand og afløb | Sjældent | Ja |
| Husforsikring | Nej | Ja — indhent tilbud |
| Vedligeholdelse (hensættelse) | Nej | Ja — tommelfingerregel: 1-2% af boligværdi årligt |
I en konkret analyse af en villa var den opgivne ejerudgift 2.374 kr./md., mens de reelle udgifter lå omkring 6.500-7.500 kr./md. Det er en forskel på over 60.000 kr. om året, som annoncen ikke fortalte om. Bed altid mægleren om de seneste forbrugsregnskaber, og læg en buffer til vedligeholdelse oveni.
4. Ejerforening og grundejerforening
Køber du en ejerlejlighed, bliver ejerforeningens økonomi din økonomi. En forening med store lån, udskudt vedligeholdelse eller planlagte stigninger i fællesudgiften kan gøre en tilsyneladende billig lejlighed dyr på sigt.
Dokumenter du skal gennemgå:
- Seneste årsregnskab: Er der overskud eller underskud? Hvor stor er gælden?
- Budget for indeværende år: Er der planlagt stigninger?
- Referater fra generalforsamlinger: Er der besluttet renoveringer, der endnu ikke er igangsat?
- Vedligeholdelsesplan: Hvornår skal tag, facade eller faldstammer udskiftes?
Et eksempel fra en ejerlejlighedsanalyse: Ejerforeningen havde et nyt lån på vej, som ikke fremgik af annoncen. Det betød potentielt markant stigende fællesudgifter — en afgørende information, der først dukkede op ved gennemgang af dokumenterne. Spørg altid mægleren direkte om foreningens økonomiske situation og planlagte arbejder.
For villaer og rækkehuse kan der være en grundejerforening. Her er kontingentet typisk lavere, men tjek hvad det dækker: Fællesarealer, snerydning, vejvedligeholdelse? Og er der planlagt større investeringer?
5. Dokumentation og ubesvarede spørgsmål
En bolig med komplet dokumentation er lettere at vurdere og forhandle på. Mangler tilstandsrapporten, elrapporten eller ejerforeningens regnskaber, køber du delvist i blinde.
Tjekliste for dokumentation:
- Tilstandsrapport (ikke ældre end 6 måneder)
- Elinstallationsrapport
- Energimærke
- BBR-meddelelse — tjek at den stemmer med virkeligheden
- Ejerforeningsregnskab og vedtægter (ejerlejligheder)
- Servitutter og lokalplaner
Når du sammenligner flere boliger, giver det mening at notere dokumentationsniveauet for hver. En bolig med komplet dokumentation og kendte problemer kan være et bedre køb end en bolig, hvor du ikke ved, hvad du går ind til. Kendte fund kan prisforhandles — ukendte risici kan ikke.
Hvis du vil vide mere om, hvad du konkret skal holde øje med ved besigtigelser, kan du læse vores guide til hvad du skal kigge efter, når du køber bolig.
Sådan holder du overblikket i praksis
Når du har set flere boliger, hjælper det at samle dine observationer i et simpelt skema. For hver bolig noterer du:
- Pris pr. m² og hvordan den ligger i forhold til området
- Antal K2- og K3-bemærkninger i tilstandsrapporten
- Reel månedlig udgift (din egen beregning)
- Ejerforeningens gæld og planlagte arbejder
- Dokumentationsniveau (komplet/delvist/mangelfuldt)
Med samme kriterier på alle boliger bliver sammenligningen objektiv. Du kan stadig vægte følelsesmæssige faktorer — men nu ved du, hvad du betaler ekstra for den gode mavefornemmelse.
Ofte stillede spørgsmål
Hvor mange boliger bør jeg sammenligne, før jeg byder?
Der er ingen fast regel, men de fleste boligkøbere har fordel af at sammenligne mindst tre boliger i samme prisleje og område. Det giver dig et referencepunkt for, hvad du får for pengene, og gør det lettere at vurdere, om en specifik bolig er over- eller underpriset. Flere end fem-seks boliger gør det svært at huske detaljerne uden et systematisk overblik.
Kan jeg stole på den ejerudgift, mægleren opgiver?
Ejerudgiften i annoncen er korrekt, men ufuldstændig. Den dækker typisk kun ejendomsskat og eventuelt fællesudgift. Varme, el, vand, forsikring og vedligeholdelse kommer oveni. Regn selv på de reelle månedlige udgifter, og bed mægleren om forbrugsregnskaber fra de seneste år.
Hvad gør jeg, hvis tilstandsrapporten mangler?
En manglende tilstandsrapport betyder, at du ikke kan tegne ejerskifteforsikring på normale vilkår. Du kan vælge at afvente, at sælger bestiller en rapport, eller du kan byde med forbehold for en tilfredsstillende tilstandsrapport. Alternativt kan du selv bestille en byggeteknisk gennemgang — men så er det dit eget udgift, og du får ikke den juridiske beskyttelse, en officiel tilstandsrapport giver i forhold til ejerskifteforsikringen. Kontakt eventuelt en boligadvokat for rådgivning om din konkrete situation.


